
Dinero y Economía · referencia gratis
Parte 5: El ahorro y cómo funcionan los bancos
Por qué ahorrar, Cómo funcionan los bancos y las cooperativas de crédito, Cómo se protegen los depósitos, Los bancos en Estados Unidos y Ahorros para emergencias. Cada dato indica su fuente y puede compartir el enlace de cualquier tema.
Muchas de nuestras fuentes están en inglés; los datos son traducciones de UpOnly Learning.
Por qué ahorrar
En pocas palabras: Ahorrar significa apartar dinero para poder comprar algo más adelante. Agregar un poco a la vez hace crecer sus ahorros.[1][2][3]
Datos
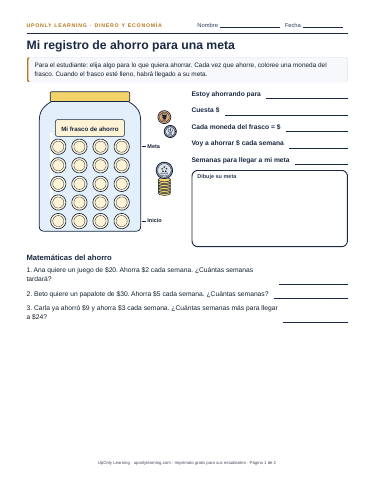
- A veces hay que esperar y ahorrar antes de poder comprar algo que se quiere.[1]K–2
- Una cuenta de ahorros es un lugar para guardar dinero y hacerlo crecer agregándole un poco a la vez.[3]K–2
- Los niños pueden empezar el hábito de apartar dinero para las cosas que quieren.[2]3–5
Para saber más: adolescentes y adultos (1)
- Para los niños pequeños, la CFPB menciona la perseverancia, no rendirse, como un logro con el dinero que los padres pueden observar.[1]Adultos
Palabras clave en tres idiomas
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 1.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Preguntas de práctica de Habilidades para la vida: 3.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Cómo enseñar a manejar el dinero, edad por edadGuía del blog · qué enseñar en cada edadGratis
- Lección: Ganar, ahorrar y gastar1.º grado · lección completa con práctica y evaluaciónMiembros
- Lección: Hacer un presupuesto con mi mesada3.º grado · lección completa con práctica y evaluaciónMiembros
Cada palabra cita una página que la usa.
Fuentes (6)
- Consumer Financial Protection Bureau · Money as You Grow: Young children · consumerfinance.gov/consumer-tools/money-as-you-grow/young-children (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Money as You Grow: School-age children to preteens · consumerfinance.gov/consumer-tools/money-as-you-grow/middle-childhood (consultada el 27 oct 2026)
- Federal Deposit Insurance Corporation, Money Smart News for Kids · What Is a Bank? · fdic.gov/resources/consumers/money-smart/money-smart-news/kids/documents/ch1.pdf (consultada el 27 oct 2026)
- Wikipedia en español · Educación financiera · es.wikipedia.org/wiki/Educaci%C3%B3n_financiera (consultada el 27 oct 2026)
- Wikipédia em português · Educação financeira · pt.wikipedia.org/wiki/Educa%C3%A7%C3%A3o_financeira (consultada el 27 oct 2026)
- Wikipédia em português · Finanças pessoais · pt.wikipedia.org/wiki/Finan%C3%A7as_pessoais (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Por qué ahorrar»? Díganos.
Cómo funcionan los bancos y las cooperativas de crédito
En pocas palabras: Los bancos y las cooperativas de crédito reciben depósitos y hacen préstamos. Las cooperativas de crédito no tienen fines de lucro y son propiedad de sus socios.[1][2]
Datos
- Un banco es un negocio que recibe depósitos y hace préstamos.[1]K–2
- Cuando usted pone su dinero en un banco, eso se llama depósito.[1]K–2
- Al igual que los bancos, las cooperativas de crédito reciben depósitos, hacen préstamos y ofrecen otros servicios de dinero.[2]3–5
- En una cooperativa de crédito, los ahorros de un socio se convierten en el préstamo de otro.[2]3–5
- Las cooperativas de crédito son organizaciones sin fines de lucro que existen para servir a sus socios.[2]6–8
- Una cooperativa de crédito es propiedad de sus socios, las personas que la usan, y ellos la controlan y eligen una junta de voluntarios para dirigirla.[2]6–8
Para saber más: adolescentes y adultos (1)
- Los socios de una cooperativa de crédito comparten un vínculo común, llamado su “campo de afiliación”.[2]Adolesc.
Palabras clave en tres idiomas
| Inglés | Español | Portugués |
|---|---|---|
| bank[1] | banco[3] | banco[4] |
| deposit[1] | depósito[3] | depósito[4] |
| loan[1] | préstamo[3] | empréstimo[5] |
| credit union[2] | cooperativa de crédito[3] | cooperativa de crédito[6] |
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 5.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Preguntas de práctica de Negocios: 5.º gradoPreguntas de todos los temas de Negocios del grado, con respuestas · gratisGratis
- Lección: Ahorro, bancos e intereses5.º grado · lección completa con práctica y evaluaciónMiembros
- Lección: Bancos, préstamos e intereses5.º grado · lección completa con práctica y evaluaciónMiembros
Las lecciones solo para miembros están marcadas. Las páginas de práctica por grado y la evaluación de The Business You Build son gratis.
Fuentes (6)
- Federal Deposit Insurance Corporation, Money Smart News for Kids · What Is a Bank? · fdic.gov/resources/consumers/money-smart/money-smart-news/kids/documents/ch1.pdf (consultada el 27 oct 2026)
- National Credit Union Administration, MyCreditUnion.gov · How is a credit union different from a bank? · mycreditunion.gov/about/what-credit-union/how-credit-union-different-bank-text-version (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Glossary of English-Spanish financial terms (Spanish style guide and glossary) · files.consumerfinance.gov/f/documents/cfpb_adult-fin-ed_spanish-style-guide-glossary.pdf (consultada el 27 oct 2026)
- Wikipédia em português · Banco · pt.wikipedia.org/wiki/Banco (consultada el 27 oct 2026)
- Wikipédia em português · Juro · pt.wikipedia.org/wiki/Juro (consultada el 27 oct 2026)
- Wikipédia em português · Cooperativa de crédito · pt.wikipedia.org/wiki/Cooperativa_de_cr%C3%A9dito (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Cómo funcionan los bancos y las cooperativas de crédito»? Díganos.
Cómo se protegen los depósitos
En pocas palabras: El dinero en un banco o una cooperativa de crédito asegurados está protegido hasta $250,000. Desde 1933, nadie ha perdido ni un centavo del dinero asegurado por la FDIC. Las inversiones como las acciones no están cubiertas.[1][2]
Datos
- El dinero que pone en un banco asegurado está seguro.[3]K–2
- La FDIC asegura los depósitos hasta por lo menos $250,000 por depositante, en cada categoría de propiedad, en cada banco asegurado.[1]3–5
- Desde que la FDIC empezó en 1933, nadie ha perdido ni un centavo del dinero asegurado por la FDIC.[1]3–5
- El dinero en una cooperativa de crédito con seguro federal está protegido hasta $250,000 por el Fondo Nacional de Seguro de Acciones de Cooperativas de Crédito.[2]3–5
- Nadie ha perdido ni un centavo de depósitos asegurados en una cooperativa de crédito con seguro federal.[2]3–5
- El seguro de la FDIC cubre las cuentas de depósito, como las cuentas de cheques, las cuentas de ahorros, los certificados de depósito (CD) y las cuentas de depósito del mercado monetario.[1]6–8
- El seguro de la FDIC no cubre inversiones como acciones, bonos, fondos mutuos o criptomonedas, aunque las venda un banco.[1]6–8
Para saber más: adolescentes y adultos (2)
Palabras clave en tres idiomas
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 5.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Lección: Ahorro, bancos e intereses5.º grado · lección completa con práctica y evaluaciónMiembros
Las lecciones solo para miembros están marcadas. Las páginas de práctica por grado y la evaluación de The Business You Build son gratis.
Fuentes (5)
- Federal Deposit Insurance Corporation · Understanding Deposit Insurance · fdic.gov/resources/deposit-insurance/understanding-deposit-insurance (consultada el 27 oct 2026)
- National Credit Union Administration · Share Insurance Coverage · ncua.gov/consumers/share-insurance-coverage (consultada el 27 oct 2026)
- Federal Deposit Insurance Corporation, Money Smart News for Kids · What Is a Bank? · fdic.gov/resources/consumers/money-smart/money-smart-news/kids/documents/ch1.pdf (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Glossary of English-Spanish financial terms (Spanish style guide and glossary) · files.consumerfinance.gov/f/documents/cfpb_adult-fin-ed_spanish-style-guide-glossary.pdf (consultada el 27 oct 2026)
- Wikipédia em português · Banco · pt.wikipedia.org/wiki/Banco (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Cómo se protegen los depósitos»? Díganos.
Los bancos en Estados Unidos
En pocas palabras: La mayoría de los hogares de Estados Unidos tiene cuenta en un banco o una cooperativa de crédito, pero en 2023 cerca del 4.2 % no la tenía, sobre todo porque no tenía suficiente dinero para cumplir el saldo mínimo.[1]
Datos
- En 2023, el 4.2 % de los hogares de Estados Unidos, unos 5.6 millones, no tenía cuenta en un banco ni en una cooperativa de crédito.[1]6–8
- Casi la mitad de los hogares con cuenta bancaria (48.3 %) usaba la banca móvil como su forma principal de acceder a ella.[1]6–8
Para saber más: adolescentes y adultos (3)
- La razón que más dieron los hogares sin cuenta fue no tener suficiente dinero para cumplir el saldo mínimo (42.3 %).[1]Adolesc.
- De 2011 a 2023, la proporción de hogares sin cuenta bajó casi a la mitad.[1]Adolesc.
- Otro 14.2 % de los hogares, unos 19.0 millones, eran lo que la FDIC llama “subbancarizados”.[1]Adultos
Palabras clave en tres idiomas
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 5.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Lección: Ahorro, bancos e intereses5.º grado · lección completa con práctica y evaluaciónMiembros
Cada palabra cita una página que la usa.
Fuentes (5)
- Federal Deposit Insurance Corporation · 2023 FDIC National Survey of Unbanked and Underbanked Households: Executive Summary · fdic.gov/household-survey/2023-fdic-national-survey-unbanked-and-underbanked-households-executive-summary (página actualizada el nov 2024; consultada el 27 oct 2026)
- World Bank · The Global Findex Database 2025 · worldbank.org/en/publication/globalfindex (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Glossary of English-Spanish financial terms (Spanish style guide and glossary) · files.consumerfinance.gov/f/documents/cfpb_adult-fin-ed_spanish-style-guide-glossary.pdf (consultada el 27 oct 2026)
- Federal Deposit Insurance Corporation, Money Smart News for Kids · What Is a Bank? · fdic.gov/resources/consumers/money-smart/money-smart-news/kids/documents/ch1.pdf (consultada el 27 oct 2026)
- Wikipédia em português · Banco · pt.wikipedia.org/wiki/Banco (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Los bancos en Estados Unidos»? Díganos.
Ahorros para emergencias
En pocas palabras: Los ahorros para emergencias son dinero apartado para las sorpresas. En 2025, el 63 % de los adultos de Estados Unidos dijo que cubriría un gasto inesperado de $400 con efectivo o su equivalente.[1][2]
Datos
- En 2025, el 63 % de los adultos de Estados Unidos dijo que cubriría un gasto inesperado de $400 con efectivo o su equivalente, igual que en 2024.[1]Adolesc.
- Una investigación de la CFPB encontró que incluso pequeñas cantidades de ahorros disponibles pueden marcar una gran diferencia.[2]Adolesc.
- En la misma encuesta, el 73 % de los adultos dijo que estaba por lo menos bien en sus finanzas.[1]Adultos
- Los precios preocupaban a la mayoría: el 91 % los consideró una preocupación mayor o menor.[1]Adultos
Palabras clave en tres idiomas
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 7.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Lección: Metas, interés compuesto y lo básico del crédito7.º grado · lección de muestra gratisGratis
Cada palabra cita una página que la usa.
Fuentes (5)
- Board of Governors of the Federal Reserve System · Federal Reserve Board issues Economic Well-Being of U.S. Households in 2025 report · federalreserve.gov/newsevents/pressreleases/other20260513a.htm (página actualizada el 13 may 2026; consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · CFPB Announces Start Small, Save Up Initiative · consumerfinance.gov/about-us/newsroom/cfpb-announces-start-small-save-initiative (página actualizada el 25 feb 2019; consultada el 27 oct 2026)
- Federal Deposit Insurance Corporation, Money Smart News for Kids · What Is a Bank? · fdic.gov/resources/consumers/money-smart/money-smart-news/kids/documents/ch1.pdf (consultada el 27 oct 2026)
- Wikipedia en español · Educación financiera · es.wikipedia.org/wiki/Educaci%C3%B3n_financiera (consultada el 27 oct 2026)
- Wikipédia em português · Finanças pessoais · pt.wikipedia.org/wiki/Finan%C3%A7as_pessoais (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Ahorros para emergencias»? Díganos.
Para imprimir gratis en esta parte
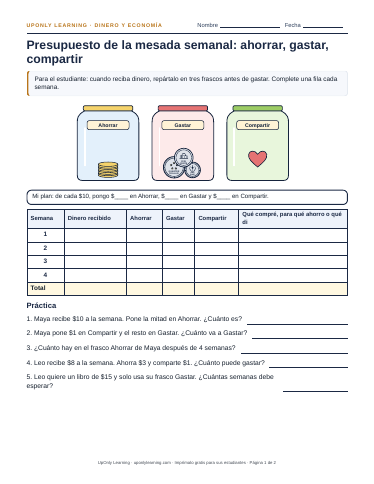
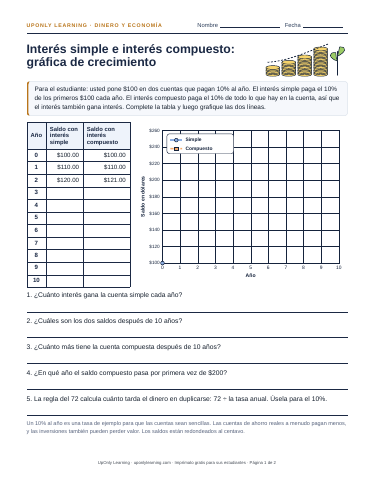
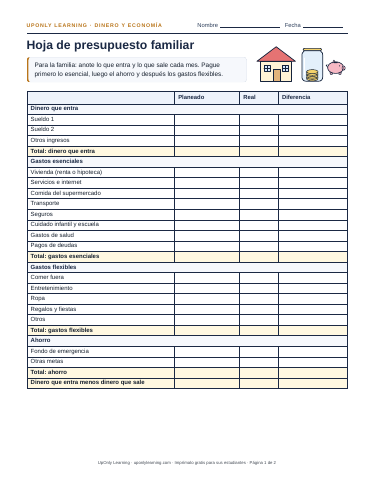
Hojas que acompañan los temas de esta página.
Cada hoja viene a todo color y en blanco y negro con dibujos de contorno (usa poca tinta, lista para colorear).
Preguntas que hacen los padres
¿A qué edad puede un niño abrir una cuenta de ahorro?
Pregunte en el banco o la cooperativa de crédito que le interesa: sus reglas de edad, los cargos y si un adulto debe figurar en la cuenta. Lo que dicen nuestras fuentes: un banco es un negocio que recibe depósitos y hace préstamos[1], una cuenta de ahorros es un lugar para guardar dinero y hacerlo crecer poco a poco[1], y el dinero en un banco asegurado está protegido hasta por lo menos $250,000 por depositante[2]. Las familias también pueden abrir cuentas de custodia (UTMA/UGMA), que son del niño y las maneja un adulto[3].
Más información: Cómo funcionan los bancos y las cooperativas de crédito
¿Cómo enseñar a los niños a ahorrar dinero?
Empiece por la espera: a veces hay que esperar y ahorrar antes de poder comprar algo que se quiere[4]. Los niños en edad escolar pueden empezar el hábito de apartar dinero para las cosas que quieren[5], y una cuenta de ahorros ayuda a que el dinero crezca cuando se le agrega un poco a la vez[1].
Más información: Por qué ahorrar
Más información: Cómo enseñar a manejar el dinero, edad por edad
¿Cómo funcionan los bancos, explicado para niños?
Un banco es un negocio que recibe depósitos y hace préstamos.[1] Cuando usted pone su dinero en un banco, eso se llama depósito.[1] En una cooperativa de crédito, los ahorros de un socio se convierten en el préstamo de otro.[6] Las cooperativas de crédito son organizaciones sin fines de lucro que existen para servir a sus socios.[6]
Más información: Cómo funcionan los bancos y las cooperativas de crédito
¿Está seguro el dinero en el banco?
La FDIC asegura los depósitos hasta por lo menos $250,000 por depositante, en cada categoría de propiedad, en cada banco asegurado.[2] Desde que la FDIC empezó en 1933, nadie ha perdido ni un centavo del dinero asegurado por la FDIC.[2] El dinero en una cooperativa de crédito con seguro federal está protegido hasta $250,000 por el Fondo Nacional de Seguro de Acciones de Cooperativas de Crédito.[7] El seguro de la FDIC no cubre inversiones como acciones, bonos, fondos mutuos o criptomonedas, aunque las venda un banco.[2]
Fuentes de estas respuestas (7)
- Federal Deposit Insurance Corporation, Money Smart News for Kids · What Is a Bank? · fdic.gov/resources/consumers/money-smart/money-smart-news/kids/documents/ch1.pdf (consultada el 27 oct 2026)
- Federal Deposit Insurance Corporation · Understanding Deposit Insurance · fdic.gov/resources/deposit-insurance/understanding-deposit-insurance (consultada el 27 oct 2026)
- FINRA (Financial Industry Regulatory Authority) · UTMA and UGMA Accounts (2019 Report on Examination Findings and Observations) · finra.org/rules-guidance/guidance/reports/2019-report-exam-findings-and-observations/utma-and-ugma (página actualizada el 2019; consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Money as You Grow: Young children · consumerfinance.gov/consumer-tools/money-as-you-grow/young-children (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Money as You Grow: School-age children to preteens · consumerfinance.gov/consumer-tools/money-as-you-grow/middle-childhood (consultada el 27 oct 2026)
- National Credit Union Administration, MyCreditUnion.gov · How is a credit union different from a bank? · mycreditunion.gov/about/what-credit-union/how-credit-union-different-bank-text-version (consultada el 27 oct 2026)
- National Credit Union Administration · Share Insurance Coverage · ncua.gov/consumers/share-insurance-coverage (consultada el 27 oct 2026)