
Dinero y Economía · referencia gratis
Guía de dinero para padres
Una lista de lectura para padres y cuidadores, y después el Rincón para adultos: cómo enseñar según la edad, la mesada, las aplicaciones de dinero y la educación financiera en las escuelas.
Muchas de nuestras fuentes están en inglés; los datos son traducciones de UpOnly Learning.
La lista de lectura
- Paso 1Cómo enseñar a los niños sobre el dinero, edad por edadLo que los niños pueden aprender en cada edad, según la CFPBPara adultosAdultos
- Paso 2Mesada y quehaceresMesada y quehaceres: las formas que usan las familiasPara adultosAdultos
- Paso 3Aplicaciones de dinero y cuentas para niñosAplicaciones de dinero y tarjetas para niños: qué revisarPara adultosAdultos
- Paso 4Cuentas para niñosLos tipos de cuentas para niños, explicados de forma neutralIntroducción a las inversionesAdultos
- Paso 5Cuentas de jubilaciónLas IRA y los 401(k), como conceptosIntroducción a las inversionesAdolesc.Adultos
- Paso 6Ahorros para emergenciasLos ahorros para emergencias, y cuántas familias los tienenAhorro y bancosAdolesc.Adultos
- Paso 7Cómo se protegen los depósitosQué cubre el seguro de depósitos y qué noAhorro y bancosK–23–56–8Adolesc.
- Paso 8Cómo proteger su identidadCómo proteger la identidad y el crédito de un niñoProteja su dinero6–8Adolesc.Adultos
- Paso 9Estafas y fraudesLas cuatro señales de una estafaProteja su dineroK–23–56–8Adolesc.Adultos
- Paso 10La educación financiera en las escuelasLa educación financiera en las escuelas: las cifras por estadoPara adultosAdultos
¿Preguntas sobre bitcoin en casa? Vea cómo explicar bitcoin a los niños por edad
Rincón para adultos
Cómo enseñar a los niños sobre el dinero, edad por edad
En pocas palabras: La CFPB describe tres bases que los niños necesitan para manejar bien el dinero, que se construyen por etapas de los 3 a los 21 años.[1]
Datos
- La CFPB describe tres bases que los niños necesitan para manejar bien el dinero: la función ejecutiva, los hábitos y normas financieras, y los conocimientos financieros y la capacidad de tomar decisiones.[1]Adultos
- Los niños y jóvenes necesitan las tres bases, que están conectadas, para llegar a tener capacidad financiera.[1]Adultos
- La CFPB divide los años de crecimiento en tres etapas: primera infancia (de 3 a 5 años), niñez media (de 6 a 12 años) y adolescencia y juventud (de 13 a 21 años).[1]Adultos
- En la primera infancia, los niños empiezan a desarrollar la función ejecutiva: el autocontrol y la capacidad de planear en los que se apoyan las habilidades con el dinero.[1]Adultos
- Los hábitos y normas con el dinero empiezan a formarse de verdad cuando los niños forman su propia identidad y observan cómo manejan el dinero sus familiares y amigos.[1]Adultos
Palabras clave en tres idiomas
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: KínderPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Preguntas de práctica de Habilidades para la vida: 1.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Cómo enseñar a manejar el dinero, edad por edadGuía del blog · qué enseñar en cada edadGratis
- Lección: Monedas, necesidades y deseosKínder · lección completa con práctica y evaluaciónMiembros
- Lección: Ganar, ahorrar y gastar1.º grado · lección completa con práctica y evaluaciónMiembros
Cada palabra cita una página que la usa.
Fuentes (7)
- Consumer Financial Protection Bureau · Learn about the building blocks (youth financial education) · consumerfinance.gov/consumer-tools/educator-tools/youth-financial-education/learn (consultada el 27 oct 2026)
- Federal Reserve Education (Federal Reserve System) · What Is Money? · federalreserveeducation.org/teaching-resources/economics/money/what-is-money (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Glossary of English-Spanish financial terms (Spanish style guide and glossary) · files.consumerfinance.gov/f/documents/cfpb_adult-fin-ed_spanish-style-guide-glossary.pdf (consultada el 27 oct 2026)
- Wikipédia em português · Inflação · pt.wikipedia.org/wiki/Infla%C3%A7%C3%A3o (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Money as You Grow: Young children · consumerfinance.gov/consumer-tools/money-as-you-grow/young-children (consultada el 27 oct 2026)
- Wikipedia en español · Educación financiera · es.wikipedia.org/wiki/Educaci%C3%B3n_financiera (consultada el 27 oct 2026)
- Wikipédia em português · Educação financeira · pt.wikipedia.org/wiki/Educa%C3%A7%C3%A3o_financeira (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Cómo enseñar a los niños sobre el dinero, edad por edad»? Díganos.
Mesada y quehaceres
En pocas palabras: Las familias manejan la mesada y los quehaceres de formas distintas. La CFPB dice que los niños pueden ganar dinero con una mesada o haciendo trabajos, y la Extensión de NDSU sugiere pagar por trabajos extra y no por todos los quehaceres de la casa.[1][2]
Datos
- La CFPB les dice a los niños en edad escolar que pueden ganar dinero con una mesada o haciendo trabajos para la familia o para otras personas.[1]Adultos
- La Extensión de NDSU dice que la mesada es una forma de ayudar a los niños a ganar experiencia en el manejo del dinero.[2]Adultos
- La Extensión de NDSU sugiere una forma de fijar una cantidad: anote el dinero que ya le da a su hijo y luego dele esa cantidad como una mesada que él maneje.[2]Adultos
- Sugiere hablar de la mesada con su hijo cada semana y ajustarla según haga falta.[2]Adultos
- Sobre los quehaceres, la Extensión de NDSU dice que pagar por todos los quehaceres de la casa no se considera una buena idea, pero que los padres quizá quieran pagar por trabajos “extra”, como lavar el auto o quitar la maleza del jardín.[2]Adultos
- Decidir cómo gastar el dinero es un paso hacia la independencia. Los preadolescentes se equivocarán al gastar, y los adultos pueden ayudarles a aprender de esos errores.[2]Adultos
Palabras clave en tres idiomas
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 3.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Preguntas de práctica de Habilidades para la vida: 6.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Cuánto dar de mesada por edad y cómo fijarlaGuía del blog · montos, reglas y quehaceresGratis
- Lección: El presupuesto y mis primeros ingresos6.º grado · lección de muestra gratisGratis
- Lección: Hacer un presupuesto con mi mesada3.º grado · lección completa con práctica y evaluaciónMiembros
Cada palabra cita una página que la usa.
Fuentes (5)
- Consumer Financial Protection Bureau · Money as You Grow: School-age children to preteens · consumerfinance.gov/consumer-tools/money-as-you-grow/middle-childhood (consultada el 27 oct 2026)
- NDSU Extension (North Dakota State University) · Preteens and Money (6th grade parent newsletter) · ndsu.edu/agriculture/sites/default/files/2024-02/09%20may_post_6%20Preteens%20and%20Money.pdf (página actualizada el feb 2024; consultada el 27 oct 2026)
- Wikipédia em português · Educação financeira · pt.wikipedia.org/wiki/Educa%C3%A7%C3%A3o_financeira (consultada el 27 oct 2026)
- Federal Trade Commission, consumer.gov · Making a Budget · consumer.gov/your-money/making-budget (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Glossary of English-Spanish financial terms (Spanish style guide and glossary) · files.consumerfinance.gov/f/documents/cfpb_adult-fin-ed_spanish-style-guide-glossary.pdf (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Mesada y quehaceres»? Díganos.
Aplicaciones de dinero y cuentas para niños
En pocas palabras: Las aplicaciones de dinero y las tarjetas para niños son un tipo de producto, no una marca. Antes de elegir una, revise si el dinero tiene seguro de depósitos y cómo maneja la aplicación la información de su hijo.[1][2]
Datos
- El dinero guardado en una aplicación de pagos que no es un banco muchas veces no está protegido por el seguro federal de depósitos.[1]Adultos
- El seguro de depósitos no se aplica cuando quiebra una compañía de pagos que no es un banco.[1]Adultos
- La CFPB sugiere pasar el dinero de una aplicación a un banco, una cooperativa de crédito o una cuenta de tarjeta para que lo cubra el seguro de depósitos.[1]Adultos
- Una regla federal llamada COPPA se aplica a las aplicaciones y sitios web dirigidos a niños menores de 13 años que recogen su información personal.[2]Adultos
- Esas aplicaciones deben avisar a los padres y obtener su consentimiento verificable antes de recoger por internet la información personal de un niño.[2]Adultos
Palabras clave en tres idiomas
| Inglés | Español | Portugués |
|---|---|---|
| bank[3] | banco[4] | banco[5] |
| personal information[6] | sin fuente todavía | informações pessoais[7] |
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 5.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Preguntas de práctica de Habilidades para la vida: 6.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Lección: Ahorro, bancos e intereses5.º grado · lección completa con práctica y evaluaciónMiembros
- Lección: Ciudadanía digital y seguridad en internet6.º grado · lección completa con práctica y evaluaciónMiembros
Cada palabra cita una página que la usa.
Fuentes (7)
- Consumer Financial Protection Bureau · Consumer Advisory: Your money is at greater risk when you hold it in a payment app instead of moving it to an account with deposit insurance · consumerfinance.gov/about-us/newsroom/consumer-advisory-your-money-is-at-greater-risk-when-you-hold-it-in-a-payment-app-instead-of-moving-it-to-an-account-with-deposit-insurance (página actualizada el 1 jun 2023; consultada el 27 oct 2026)
- Federal Trade Commission · Complying with COPPA: Frequently Asked Questions · ftc.gov/business-guidance/resources/complying-coppa-frequently-asked-questions (consultada el 27 oct 2026)
- Federal Deposit Insurance Corporation, Money Smart News for Kids · What Is a Bank? · fdic.gov/resources/consumers/money-smart/money-smart-news/kids/documents/ch1.pdf (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Glossary of English-Spanish financial terms (Spanish style guide and glossary) · files.consumerfinance.gov/f/documents/cfpb_adult-fin-ed_spanish-style-guide-glossary.pdf (consultada el 27 oct 2026)
- Wikipédia em português · Banco · pt.wikipedia.org/wiki/Banco (consultada el 27 oct 2026)
- Federal Trade Commission, Consumer Advice · How To Avoid a Scam · consumer.ftc.gov/articles/how-avoid-scam (consultada el 27 oct 2026)
- Wikipédia em português · Roubo de identidade · pt.wikipedia.org/wiki/Roubo_de_identidade (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «Aplicaciones de dinero y cuentas para niños»? Díganos.
La educación financiera en las escuelas
En pocas palabras: Muchos estados ya exigen finanzas personales en la escuela secundaria, pero las cifras cambian: 39 estados según una cuenta y 30 según otra. En PISA 2022, los jóvenes de 15 años de Estados Unidos obtuvieron casi lo mismo que el promedio de la OCDE.[1][2][3][4]
Datos
- A marzo de 2026, el Consejo para la Educación Económica cuenta 39 estados que exigen cursos de finanzas personales para graduarse de la escuela secundaria.[1]Adultos
- Solo 22 estados exigían economía para graduarse en 2026, menos que los 26 de 2024.[1]Adultos
- Las cifras cambian según cómo se cuente: Next Gen Personal Finance cuenta 30 estados que exigen un curso de finanzas personales independiente.[2]Adultos
- Cuando esos 30 estados apliquen por completo sus reglas, el 76 % de los estudiantes de escuelas secundarias públicas de Estados Unidos (la generación de 2031) estará cubierto, según NGPF.[2]Adultos
- Los Estándares Nacionales de Educación Financiera Personal cubren seis áreas: obtener ingresos, gastar, ahorrar, invertir, manejar el crédito y manejar el riesgo.[5]Adultos
- Para el cuarto grado, los estándares estudian las distintas formas en que la gente obtiene ingresos.[5]Adultos
- Money Smart for Young People, de la FDIC, ofrece cuatro planes de estudio gratuitos y adecuados para cada edad, desde prekínder hasta el 12.º grado.[6]Adultos
- Un estudio de la Reserva Federal de Kansas City encontró que los estudiantes que toman finanzas personales en la escuela secundaria tienen mucha menos probabilidad de llegar a ser adultos sin cuenta bancaria.[6]Adultos
- En PISA 2022, jóvenes de 15 años de 20 países y economías hicieron la prueba internacional de educación financiera.[3]Adultos
- Los estudiantes de Estados Unidos obtuvieron 505 puntos en promedio, sin diferencia significativa con el promedio de la OCDE, de 498.[4]Adultos
- Cerca del 17 % de los estudiantes de Estados Unidos no llegó al nivel básico (nivel 2), y el 13.5 % tuvo un desempeño destacado (nivel 5).[4]Adultos
- En el conjunto de los países de la OCDE, el 18 % de los estudiantes no llegó a ese nivel básico.[3]Adultos
Palabras clave en tres idiomas
| Inglés | Español | Portugués |
|---|---|---|
| personal finance[1] | finanzas personales[7] | finanças pessoais[8] |
| financial literacy[3] | educación financiera[7] | educação financeira[8] |
Cada palabra cita una página que la usa.
Practique esto
- Preguntas de práctica de Habilidades para la vida: 6.º gradoPreguntas de todos los temas de Habilidades para la vida del grado, con respuestas · gratisGratis
- Lección: El presupuesto y mis primeros ingresos6.º grado · lección de muestra gratisGratis
Cada palabra cita una página que la usa.
Fuentes (8)
- Council for Economic Education · Four New States Implement Personal Finance Courses as CEE’s Survey of the States Reveals Positive Momentum in Financial Literacy Education in America · councilforeconed.org/four-new-states-implement-personal-finance-courses-as-cees-survey-of-the-states-reveals-positive-momentum-in-financial-literacy-education-in-america (página actualizada el 18 mar 2026; consultada el 27 oct 2026)
- Next Gen Personal Finance (NGPF) · How many states require students to take a personal finance course for high school graduation? · ngpf.org/blog/advocacy/how-many-states-require-students-to-take-a-personal-finance-course-for-high-school-graduation (página actualizada el 6 abr 2026; consultada el 27 oct 2026)
- Council of Ministers of Education, Canada (CMEC), reporting OECD PISA 2022 · PISA 2022 Financial Literacy: Highlights · cmec.ca/docs/pisa2022/PISA_2022_FL_Highlights_EN.pdf (consultada el 27 oct 2026)
- OECD · PISA 2022 Results (Volume IV) – Factsheets: United States · read.oecd-ilibrary.org/en/publications/pisa-2022-results-volume-iv-factsheets_34d60137-en/united-states_baf87dc7-en.html (página actualizada el jun 2024; consultada el 27 oct 2026)
- Council for Economic Education · New National Standards for Personal Financial Education · councilforeconed.org/new-national-standards-for-personal-financial-education (consultada el 27 oct 2026)
- Federal Deposit Insurance Corporation, Consumer Resource Center · Youth Financial Education and Its Impact on Adult Financial Decisions · fdic.gov/consumer-resource-center/2026-02/youth-financial-education-and-its-impact-adult-financial-decisions (página actualizada el feb 2026; consultada el 27 oct 2026)
- Wikipedia en español · Educación financiera · es.wikipedia.org/wiki/Educaci%C3%B3n_financiera (consultada el 27 oct 2026)
- Wikipédia em português · Educação financeira · pt.wikipedia.org/wiki/Educa%C3%A7%C3%A3o_financeira (consultada el 27 oct 2026)
¿Ve algo que debamos corregir en «La educación financiera en las escuelas»? Díganos.
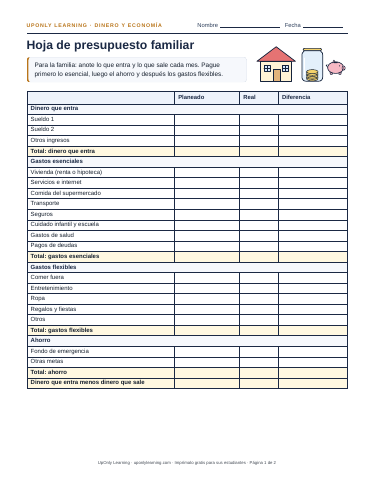
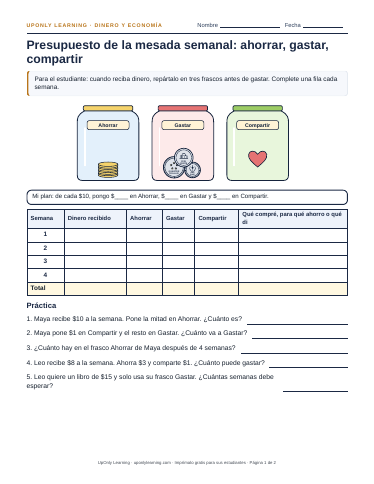
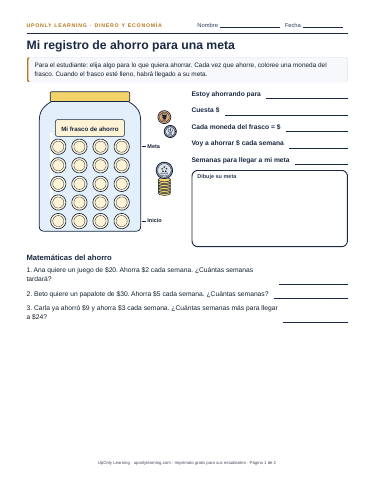
Para imprimir gratis en esta parte
Hojas que acompañan los temas de esta página.
Cada hoja viene a todo color y en blanco y negro con dibujos de contorno (usa poca tinta, lista para colorear).
Preguntas que hacen los padres
¿Cómo decidir cuánto dar de mesada?
Las fuentes que revisamos no fijan una cantidad por edad. La Extensión de NDSU sugiere una forma de elegir la cantidad: anote el dinero que ya le da a su hijo y luego dele esa cantidad como una mesada que él maneje[1], y hablen de ella cada semana[1]. La CFPB dice que los niños pueden ganar dinero con una mesada o haciendo trabajos para la familia o para otras personas[2].
Más información: Mesada y quehaceres
Más información: Cuánto dar de mesada por edad y cómo fijarla
¿Se les debe pagar a los niños por los quehaceres?
Las familias lo deciden de formas distintas. La Extensión de NDSU dice que pagar por todos los quehaceres de la casa no se considera una buena idea, pero que los padres quizá quieran pagar por trabajos “extra”[1]. La CFPB les dice a los niños que pueden ganar dinero con una mesada o haciendo trabajos para la familia o para otras personas[2]. De cualquier forma, la mesada da a los niños práctica en el manejo del dinero[1].
Más información: Mesada y quehaceres
Más información: Cuánto dar de mesada por edad y cómo fijarla
¿A qué edad deben aprender los niños sobre el dinero? (Cómo enseñarles a manejarlo)
El aprendizaje empieza temprano. La CFPB describe tres etapas: primera infancia (de 3 a 5 años), niñez media (de 6 a 12 años) y adolescencia y juventud (de 13 a 21 años)[3]. En la primera infancia, los niños empiezan a desarrollar la función ejecutiva, el autocontrol y la capacidad de planear en los que se apoyan las habilidades con el dinero[3], y los hábitos con el dinero empiezan a formarse de verdad cuando los niños observan cómo manejan el dinero sus familiares y amigos[3].
Más información: Cómo enseñar a los niños sobre el dinero, edad por edad
Más información: Cómo enseñar a manejar el dinero, edad por edad
¿Qué revisar antes de elegir una aplicación de dinero o una tarjeta de débito para mi hijo?
No recomendamos marcas, así que esto es lo que conviene revisar. El dinero guardado en una aplicación de pagos que no es un banco muchas veces no está protegido por el seguro federal de depósitos[4], y ese seguro no se aplica si quiebra una compañía de pagos que no es un banco[4]. Las aplicaciones dirigidas a menores de 13 años deben obtener el consentimiento verificable de los padres antes de recoger por internet la información personal de un niño[5]. Pregunte también por los cargos, los controles para padres y cómo pedir ayuda.
Más información: Aplicaciones de dinero y cuentas para niños
Fuentes de estas respuestas (5)
- NDSU Extension (North Dakota State University) · Preteens and Money (6th grade parent newsletter) · ndsu.edu/agriculture/sites/default/files/2024-02/09%20may_post_6%20Preteens%20and%20Money.pdf (página actualizada el feb 2024; consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Money as You Grow: School-age children to preteens · consumerfinance.gov/consumer-tools/money-as-you-grow/middle-childhood (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Learn about the building blocks (youth financial education) · consumerfinance.gov/consumer-tools/educator-tools/youth-financial-education/learn (consultada el 27 oct 2026)
- Consumer Financial Protection Bureau · Consumer Advisory: Your money is at greater risk when you hold it in a payment app instead of moving it to an account with deposit insurance · consumerfinance.gov/about-us/newsroom/consumer-advisory-your-money-is-at-greater-risk-when-you-hold-it-in-a-payment-app-instead-of-moving-it-to-an-account-with-deposit-insurance (página actualizada el 1 jun 2023; consultada el 27 oct 2026)
- Federal Trade Commission · Complying with COPPA: Frequently Asked Questions · ftc.gov/business-guidance/resources/complying-coppa-frequently-asked-questions (consultada el 27 oct 2026)